Давайте представим, что мне нужно начать с нуля. Что конкретно я бы делала, чтобы накопить первые 100 000 рублей?
Как накопить первые 100 000 рублей?
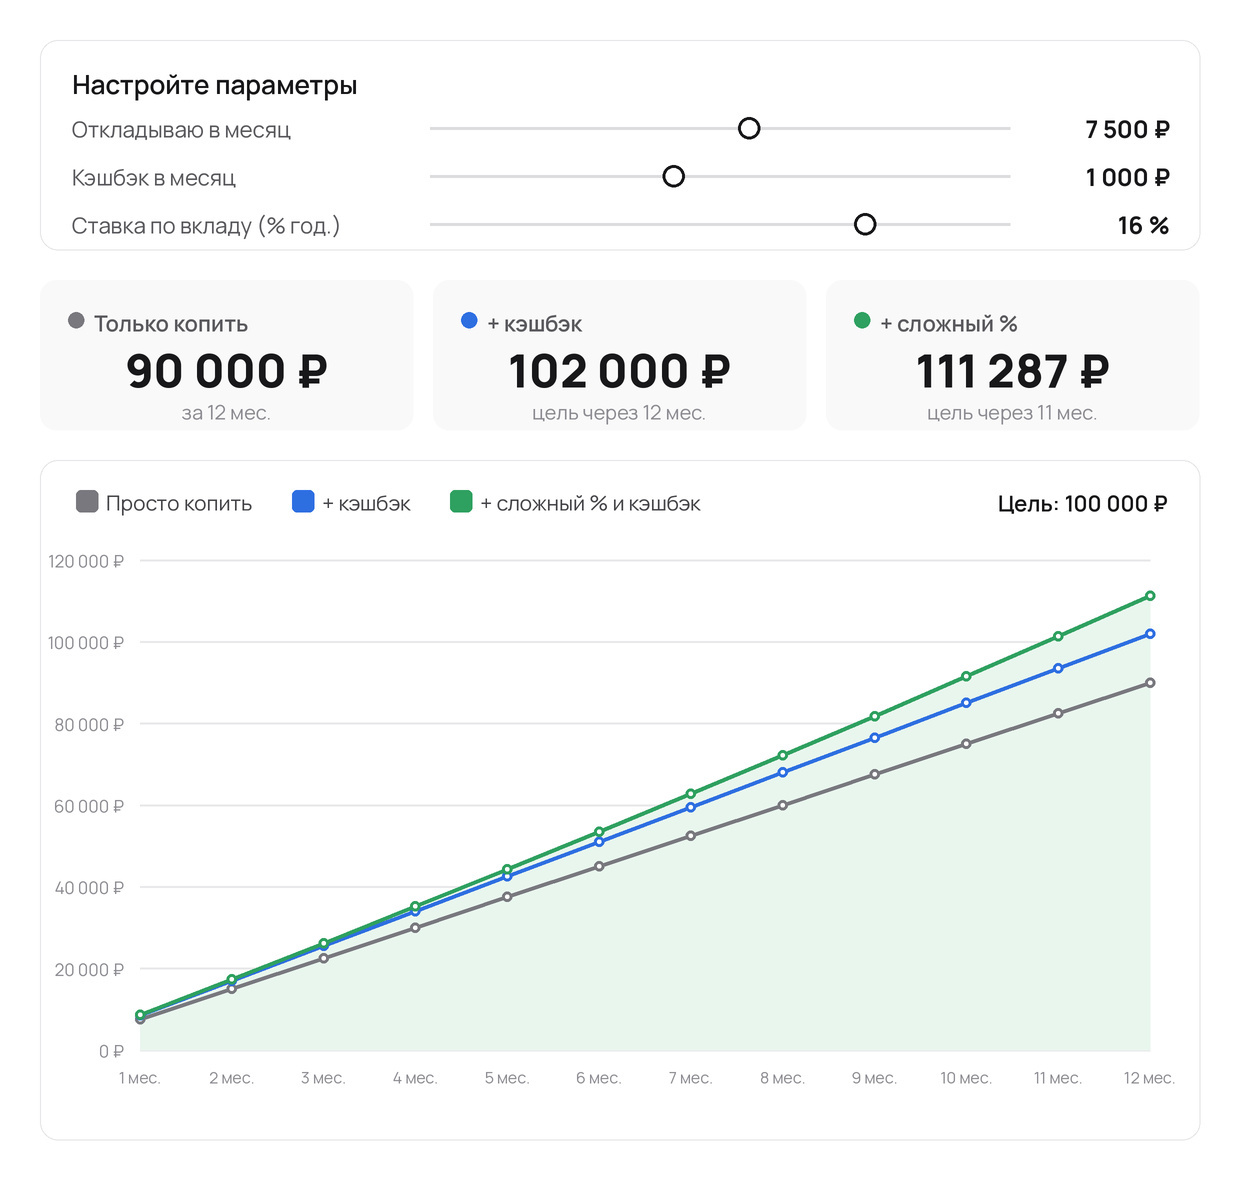
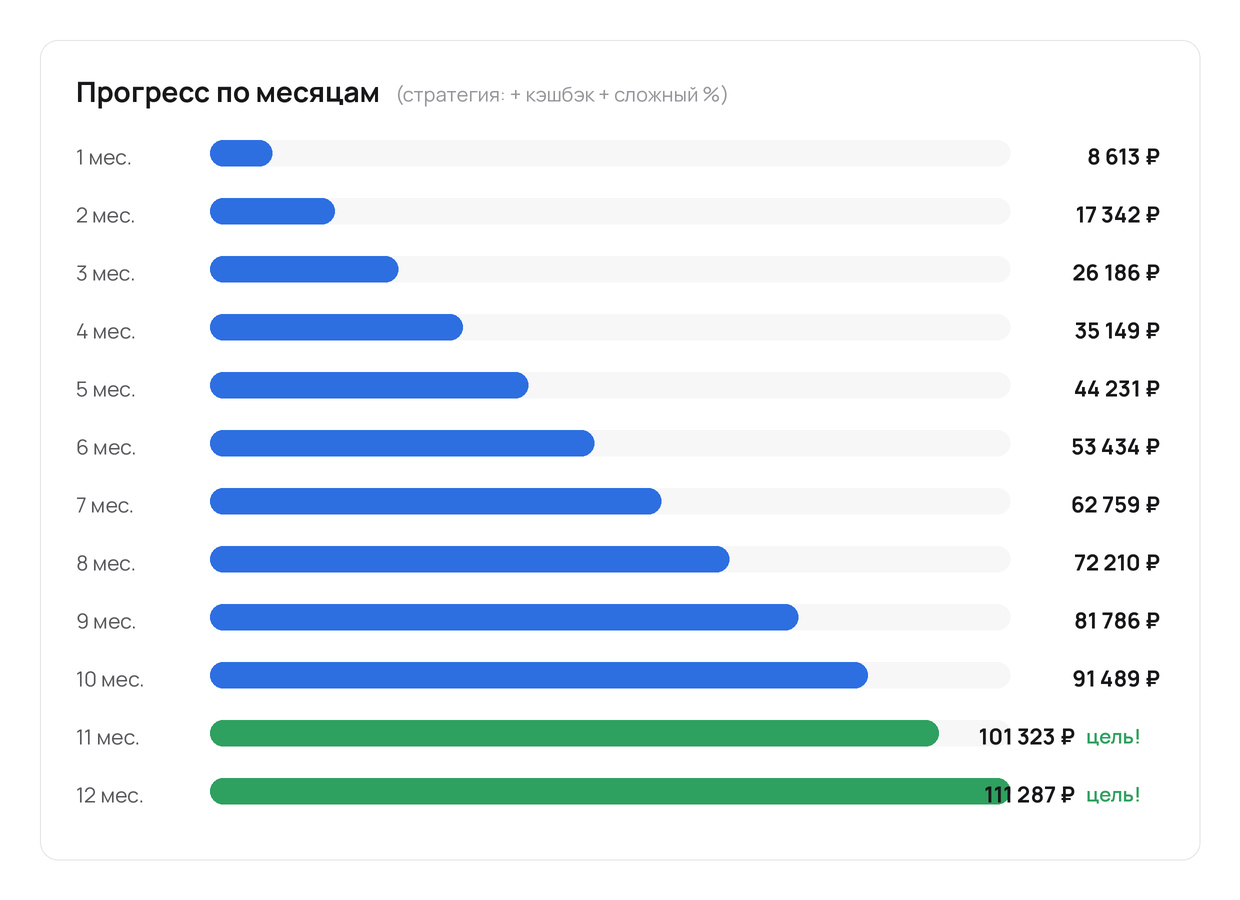
Чтобы накопить 100 000 рублей примерно за 10–11 месяцев, вам нужно откладывать всего 250 рублей в день. Это 7 500 рублей в месяц. 250 рублей есть у всех.
Если вы просто будете копить их на карте или наличными, через 12 месяцев у вас будет 90 000 рублей.
- Вы откладываете / 500 рублей в месяц.
- Добавляем сюда кэшбэк от банка. В среднем 1 000 рублей в месяц от обычных покупок.
- Проценты начинают капать на проценты (работает сложный процент).
Итог: Уже через 10 месяцев на вашем счету будут те самые заветные 100 000 рублей. Чистая магия
маленьких шагов.
маленьких шагов.
Если бы я начинала сейчас копить и инвестировать деньги, с нуля. Как бы я это делала в текущих условиях?
По действиям, получилось 10 пунктов.
Шаг 1. Включаю скрытые резервы
Я бы открыла дебетовую карту с максимальными кэшбэками и процентом на остаток. И сразу настроила бы в приложении функцию «округления траты» или инвесткопилку. Потратила в магазине 360 рублей - 40 рублей автоматически улетели в копилку. Все кэшбэки - туда же. Это деньги, которые вы получаете из воздуха.
Шаг 2. Выбираю приложение банка
В банке, где мне удобнее всего и где понятный интерфейс, я бы в два клика открыла брокерский счет. Без него инвестировать физически невозможно.
Шаг 3. Настраиваю автоматизацию
Я бы сразу включила автопополнение брокерского счета. Пусть туда каждый день (или раз в 2 недели после зарплаты) уходит неощутимая сумма. Например, те самые 250 рублей в день. Секрет богатства не в размере разового дохода, а в регулярности.
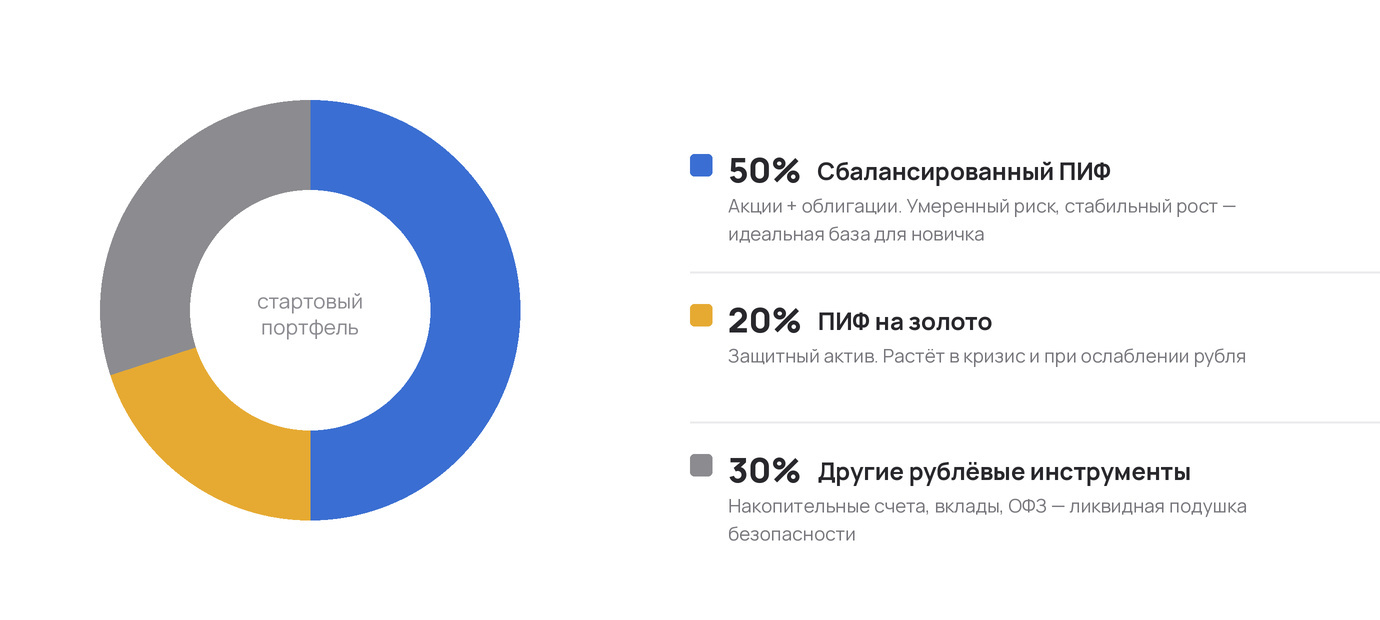
Шаг 4. Я бы выбрала один сбалансированный ПИФ (паевой инвестиционный фонд), где внутри уже собраны и акции, и облигации. Это идеальный инструмент для старта: управляют профессионалы, а купить пай можно хоть на 100 рублей. Настроила бы туда регулярный автоплатеж.
Шаг 5. Добавляю защитный актив
Часть микро-пополнений я бы направила в ПИФ на золото. Золото - это главная мировая страховка от кризисов и инфляции. Когда всё падает, золото растет.
Я бы открыла дебетовую карту с максимальными кэшбэками и процентом на остаток. И сразу настроила бы в приложении функцию «округления траты» или инвесткопилку. Потратила в магазине 360 рублей - 40 рублей автоматически улетели в копилку. Все кэшбэки - туда же. Это деньги, которые вы получаете из воздуха.
Шаг 2. Выбираю приложение банка
В банке, где мне удобнее всего и где понятный интерфейс, я бы в два клика открыла брокерский счет. Без него инвестировать физически невозможно.
Шаг 3. Настраиваю автоматизацию
Я бы сразу включила автопополнение брокерского счета. Пусть туда каждый день (или раз в 2 недели после зарплаты) уходит неощутимая сумма. Например, те самые 250 рублей в день. Секрет богатства не в размере разового дохода, а в регулярности.
Шаг 4. Я бы выбрала один сбалансированный ПИФ (паевой инвестиционный фонд), где внутри уже собраны и акции, и облигации. Это идеальный инструмент для старта: управляют профессионалы, а купить пай можно хоть на 100 рублей. Настроила бы туда регулярный автоплатеж.
Шаг 5. Добавляю защитный актив
Часть микро-пополнений я бы направила в ПИФ на золото. Золото - это главная мировая страховка от кризисов и инфляции. Когда всё падает, золото растет.
Шаг 6. Покупаю надежные облигации
Я бы отфильтровала список облигаций (ОФЗ и бумаги крупнейших компаний) по двум критериям: надежность и нужный мне срок (например, до 2 лет). И отправляла бы туда 60% от всех свободных денег в рублях. Это даст гарантированный предсказуемый доход.
Шаг 7. Выбираю лучшие акции РФ
Остальные 30% рублевой части я бы вкладывала в акции. Как искать? Открыла бы топ самых крупных компаний страны («голубые фишки») и жестко отсеяла те, у которых падает выручка. Оставила бы 5–7 компаний, чей бизнес стабильно растет (например, Сбер, Яндекс, Лукойл), и покупала бы их на распродажах.
Шаг 8. Выхожу на международный уровень
Я бы не держала все яйца в одной корзине. Обязательно открыла бы зарубежный банковский и брокерский счет (сейчас для россиян это доступно в дружественных странах). Настроила бы туда перевод рублей и сразу на месте меняла бы их на доллары. Зачем? В долларах выбор инвестиционных инструментов в разы больше.
Шаг 9. Собираю валютный портфель
В зарубежном контуре я бы купила 3 надежных ETF (фонда) на весь мировой рынок и до 7 акций крупнейших американских компаний из самых быстрорастущих отраслей (технологии, ИТ, искусственный интеллект), но строго с растущей выручкой.
Шаг 10. Для наследников
Я бы взяла обычный лист бумаги, четко выписала, в каких банках и у каких брокеров у меня открыты счета, логины (без паролей) и инструкции. Положила бы этот лист в папку с важными документами, чтобы в экстренной ситуации наследники не искали мои деньги годами.
Я бы отфильтровала список облигаций (ОФЗ и бумаги крупнейших компаний) по двум критериям: надежность и нужный мне срок (например, до 2 лет). И отправляла бы туда 60% от всех свободных денег в рублях. Это даст гарантированный предсказуемый доход.
Шаг 7. Выбираю лучшие акции РФ
Остальные 30% рублевой части я бы вкладывала в акции. Как искать? Открыла бы топ самых крупных компаний страны («голубые фишки») и жестко отсеяла те, у которых падает выручка. Оставила бы 5–7 компаний, чей бизнес стабильно растет (например, Сбер, Яндекс, Лукойл), и покупала бы их на распродажах.
Шаг 8. Выхожу на международный уровень
Я бы не держала все яйца в одной корзине. Обязательно открыла бы зарубежный банковский и брокерский счет (сейчас для россиян это доступно в дружественных странах). Настроила бы туда перевод рублей и сразу на месте меняла бы их на доллары. Зачем? В долларах выбор инвестиционных инструментов в разы больше.
Шаг 9. Собираю валютный портфель
В зарубежном контуре я бы купила 3 надежных ETF (фонда) на весь мировой рынок и до 7 акций крупнейших американских компаний из самых быстрорастущих отраслей (технологии, ИТ, искусственный интеллект), но строго с растущей выручкой.
Шаг 10. Для наследников
Я бы взяла обычный лист бумаги, четко выписала, в каких банках и у каких брокеров у меня открыты счета, логины (без паролей) и инструкции. Положила бы этот лист в папку с важными документами, чтобы в экстренной ситуации наследники не искали мои деньги годами.
Итог:
Как видите, в этом плане нет ничего сверхсложного. Не нужны высшее экономическое образование или миллионы под подушкой. Нужна просто понятная система.
Если вы хотите создать накопления и жить на пассивный доход от инвестиций - приходите учиться на «Метод управления деньгами».
Там пройдете все 10 шагов к пассивному доходу из этой статьи.
Сразу самое важное:
Если вы хотите создать накопления и жить на пассивный доход от инвестиций - приходите учиться на «Метод управления деньгами».
Там пройдете все 10 шагов к пассивному доходу из этой статьи.
Сразу самое важное:
- Учимся 11 недель
- Старт 3 сентября
- Стоимость от 3328 руб. в месяц
Что входит в обучение:
✓ печатный учебник 600+ страниц
✓ 120+ профессионально записанных видеоуроков
✓ личный кабинет с домашками
✓ электронный тренажер по инвестициям
✓ турнир по инвестициям - кто больше заработает на бирже, получит реальные деньги до 30 000 руб.
✓ база инвестиционных инструментов на сайте и в приложении
✓ пожизненная поддержка выпускников
✓ поддержка финансовых консультантов
После «Метода» вы будете знать, как управлять деньгами в любой ситуации. И получите пошаговый финансовый план к вашей цели с проверкой от искусственного интеллекта.
✓ печатный учебник 600+ страниц
✓ 120+ профессионально записанных видеоуроков
✓ личный кабинет с домашками
✓ электронный тренажер по инвестициям
✓ турнир по инвестициям - кто больше заработает на бирже, получит реальные деньги до 30 000 руб.
✓ база инвестиционных инструментов на сайте и в приложении
✓ пожизненная поддержка выпускников
✓ поддержка финансовых консультантов
После «Метода» вы будете знать, как управлять деньгами в любой ситуации. И получите пошаговый финансовый план к вашей цели с проверкой от искусственного интеллекта.
Чтобы занять место на обучении, нажмите кнопку ниже. Консультант подробно сориентирует по тарифам и программе, а также ответит на вопросы.
Ваш шаг сейчас - нажать на кнопку и написать консультанту;
Ваш шаг сейчас - нажать на кнопку и написать консультанту;
*Не является инвест рекомендацией. Инвестиции рассматриваю из своих целей, сроков и риск-профиля.