Платеж по двушке сегодня — 104 000 р в месяц. Если дождаться нормальной ставки ипотеки — уже 58 000 р. В этой статье разбираю, стоит ли ждать и как копить взнос, чтобы он рос сам и догонял цены недвижимости.
Что сейчас вообще с ипотеками и квартирами? Цифры
Вы уже приценивались, сколько стоит подходящая вам квартира? Возьму для примера двушку за 8 000 000 руб. Не Москва и Питер, конечно. Если ваша дороже, то умножайте на ваши цены.
Первый взнос 20% — 1,6 млн, в кредит уходит 6,4 млн на 20 лет.
По сегодняшней ставке 19%, платёж — 103 700 руб в месяц. За 20 лет банку уйдёт 25 000 000 руб переплаты процентами — можно купить 3 таких квартиры.
Если же дождаться, пока ставку опустят до адекватных 9%, то платеж по той же квартире уже 57 600 руб. Разница — 46 000 руб каждый месяц. За первые же два года экономия на ежемесячных платежах 1 104 000 руб, за весь срок экономия более 11 000 000 руб.
Снизят ли ставку? Ее уже снижают: за последний год ставка ЦБ ушла с 21% до 14,25%. Ипотеки дешевеют, но медленно. Нужно дождаться уверенного снижения ставки ЦБ хотя бы до 9%. А это перспектива не ранее 2028 года! Пока ставка идет вниз, спешить в дорогую ипотеку смысла нет — дешевле дождаться нормальной ставки. Ждать стоит.
Пока ты ждёшь, деньги на взнос где-то лежат, а квартиры потихоньку дорожают. Пусть к моменту покупки двушка стоит не 8, а 9 млн — платёж при ставке 9% всё равно выйдет 64 500 руб, почти на 40 000 ниже сегодняшнего.
Первый взнос 20% — 1,6 млн, в кредит уходит 6,4 млн на 20 лет.
По сегодняшней ставке 19%, платёж — 103 700 руб в месяц. За 20 лет банку уйдёт 25 000 000 руб переплаты процентами — можно купить 3 таких квартиры.
Если же дождаться, пока ставку опустят до адекватных 9%, то платеж по той же квартире уже 57 600 руб. Разница — 46 000 руб каждый месяц. За первые же два года экономия на ежемесячных платежах 1 104 000 руб, за весь срок экономия более 11 000 000 руб.
Снизят ли ставку? Ее уже снижают: за последний год ставка ЦБ ушла с 21% до 14,25%. Ипотеки дешевеют, но медленно. Нужно дождаться уверенного снижения ставки ЦБ хотя бы до 9%. А это перспектива не ранее 2028 года! Пока ставка идет вниз, спешить в дорогую ипотеку смысла нет — дешевле дождаться нормальной ставки. Ждать стоит.
Пока ты ждёшь, деньги на взнос где-то лежат, а квартиры потихоньку дорожают. Пусть к моменту покупки двушка стоит не 8, а 9 млн — платёж при ставке 9% всё равно выйдет 64 500 руб, почти на 40 000 ниже сегодняшнего.
Ставка ипотеки давит на платеж сильнее, чем цена квартиры.
Но ждать снижения ставок по ипотеке имеет смысл только если деньги не тают, а растут быстрее, чем дорожает квартира.
Здесь и появляется вторая сторона высокой ставки. Та же ставка, из-за которой ипотека дорогая, заставляет твои отложенные деньги расти — до 14% в год.
Пока ты не можешь дёшево занять у банка, ты можешь выгодно вложить свои деньги под высокий процент.
Жилье почти не дорожает. За 2025 год московская вторичка прибавила 0,77%. По стране рост цен был минимальным за пять лет. Дорогая ипотека убрала с рынка спекулятивный спрос, цены замерли.
Деньги приносят до 14% в год. Вклады столько не дадут сейчас, но простейшие облигации дают легко и 15%, еще можно снимать и пополнять. Минимальные пороги там от 600 руб всего. Идеально чтобы копить, и чтобы пристроить то, что уже накопили. Все делается с мобильного приложения — легко и быстро.
Пока ты не можешь дёшево занять у банка, ты можешь выгодно вложить свои деньги под высокий процент.
Жилье почти не дорожает. За 2025 год московская вторичка прибавила 0,77%. По стране рост цен был минимальным за пять лет. Дорогая ипотека убрала с рынка спекулятивный спрос, цены замерли.
Деньги приносят до 14% в год. Вклады столько не дадут сейчас, но простейшие облигации дают легко и 15%, еще можно снимать и пополнять. Минимальные пороги там от 600 руб всего. Идеально чтобы копить, и чтобы пристроить то, что уже накопили. Все делается с мобильного приложения — легко и быстро.
В чем уникальность ситуации сейчас: откладываешь под 14%, а квартира дорожает на 1–5%. Обычно бывает ровно обратное — цены убегают быстрее, чем ты копишь.
Но жилье снова подорожает. Когда ставка опустится до 11%, ипотека станет посильнее, вернётся отложенный спрос. Аналитики ждут рост вторички на 7–15% в год. Цель опять начнёт убегать.
Отсюда срочность: зафиксировать себе способы копить на первоначалку так, чтобы был серьезный прирост. Если сейчас пропустить это окно, то потом и накопления на первоначалку будут «дохленькими», без хороших процентов, и квартиры дорожать начнут.
Разберём по порядку:
Отсюда срочность: зафиксировать себе способы копить на первоначалку так, чтобы был серьезный прирост. Если сейчас пропустить это окно, то потом и накопления на первоначалку будут «дохленькими», без хороших процентов, и квартиры дорожать начнут.
Разберём по порядку:
- где копить деньги на первоначальный взнос?
- сколько выйдет за 5 лет?
- почему просто не вклад?
Куда класть деньги. Схема
Инструмент, который я вижу самым лучшим для наемных сотрудников, собирается из двух частей.
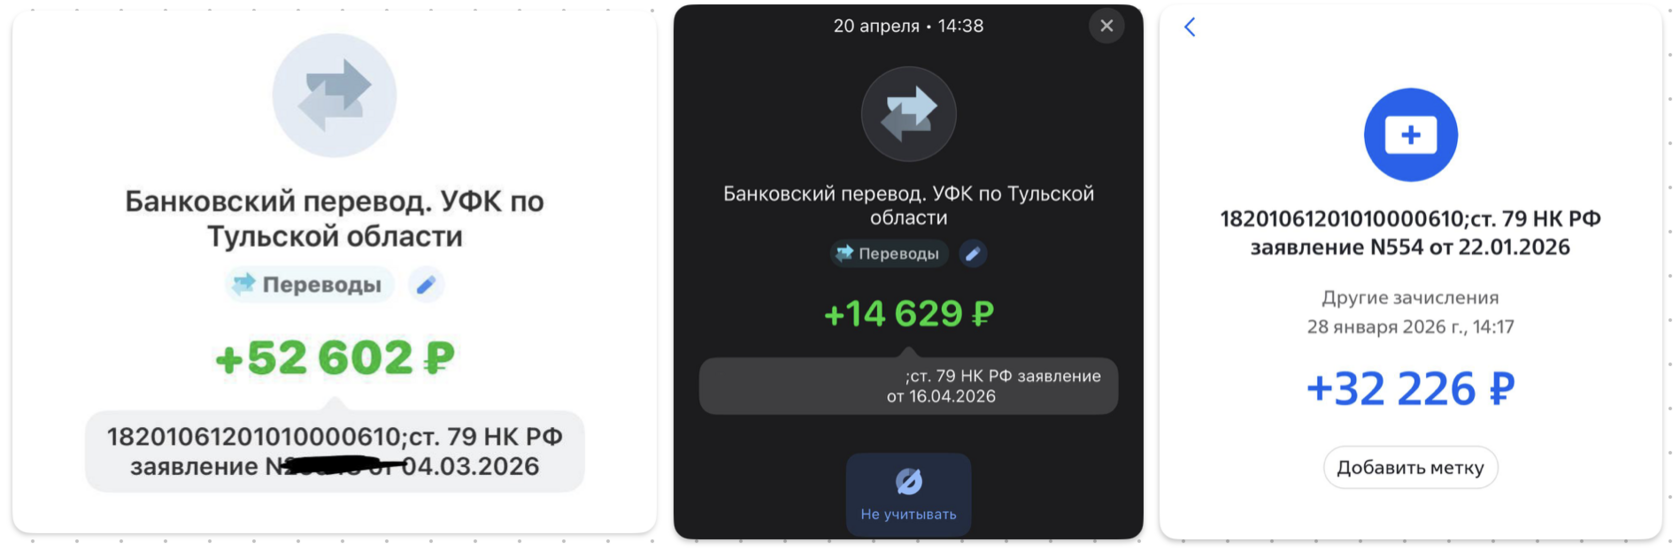
ИИС-3 — это счёт с налоговыми льготами. Индивидуальный инвестиционный счет. Открываешь в крупном банке, вносишь деньги, инвестируя их там. Государство возвращает 13% с суммы взноса — до 52 000 руб в год — и не берет налог с дохода, когда закрываешь счет.
Вот так государство возвращает налоговые вычеты по ИИС:
ИИС-3 — это счёт с налоговыми льготами. Индивидуальный инвестиционный счет. Открываешь в крупном банке, вносишь деньги, инвестируя их там. Государство возвращает 13% с суммы взноса — до 52 000 руб в год — и не берет налог с дохода, когда закрываешь счет.
Вот так государство возвращает налоговые вычеты по ИИС:
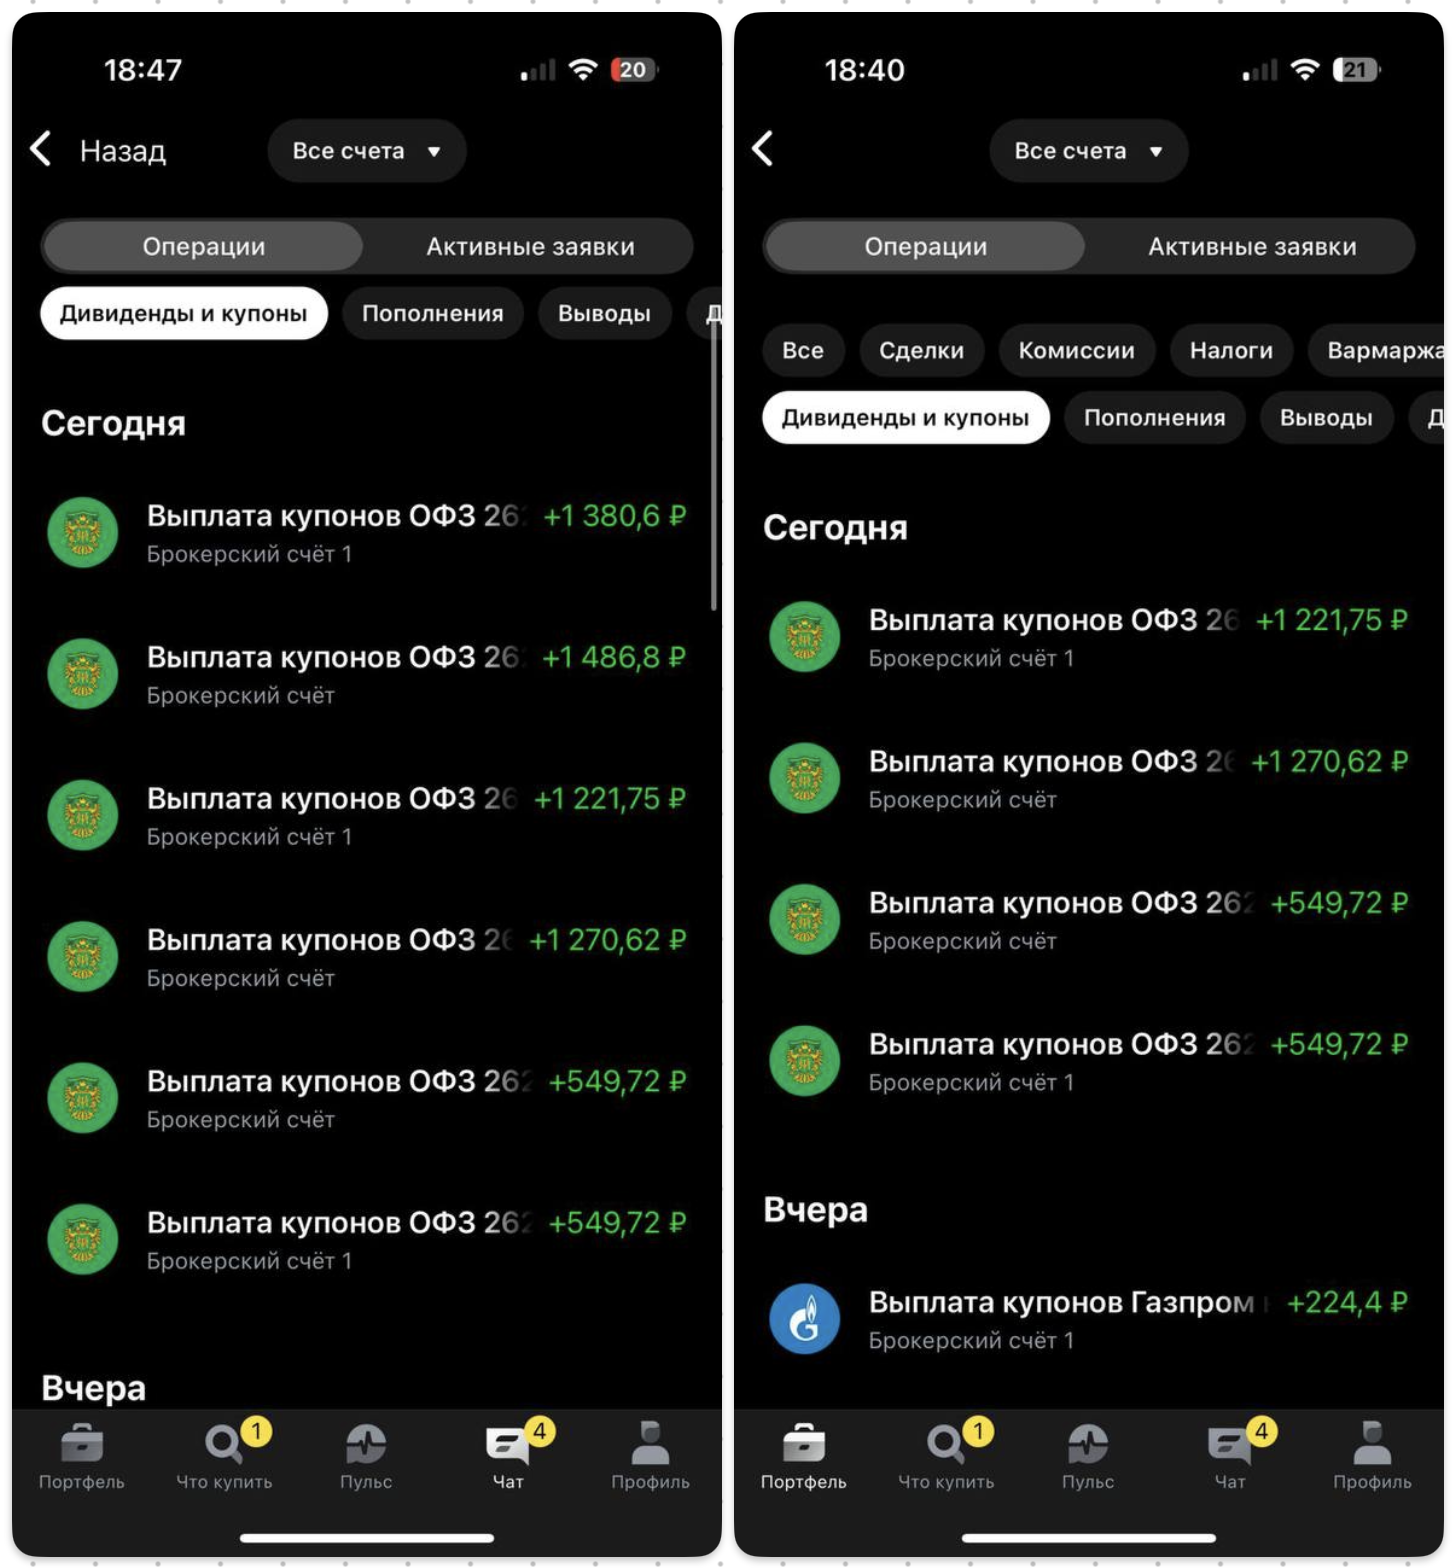
ОФЗ — облигации федерального займа. Сейчас они дают 14% доходности. Ты одалживаешь деньги государству, оно платит купон (проценты) дважды в год и возвращает вложенное в конце срока. Это самый надёжный рублёвый инструмент: чтобы он обнулился, должно перестать платить по долгам само государство. А в этом случае, где бы твои рубли не были, уже неважно.
А вот так приходят проценты по ОФЗ, зачисляются на счет:
А вот так приходят проценты по ОФЗ, зачисляются на счет:
Эта схема в рублях именно считается самой надежной — даже надежнее банковского вклада. Банки сами свои резервы хранят в ОФЗ. А своим вкладчикам платят на вкладах меньше, чем им приносят ОФЗ.
Это механика накоплений на каждый месяц: докладываешь на счёт, покупаешь ОФЗ, проценты не выводишь, а покупаешь на них новые ОФЗ. Так включается сложный процент — первый доход начинает приносить еще доход. Раз в год получаешь налоговый вычет 52 000 руб от государства и тоже отправляешь его на этот же счет.
Это механика накоплений на каждый месяц: докладываешь на счёт, покупаешь ОФЗ, проценты не выводишь, а покупаешь на них новые ОФЗ. Так включается сложный процент — первый доход начинает приносить еще доход. Раз в год получаешь налоговый вычет 52 000 руб от государства и тоже отправляешь его на этот же счет.
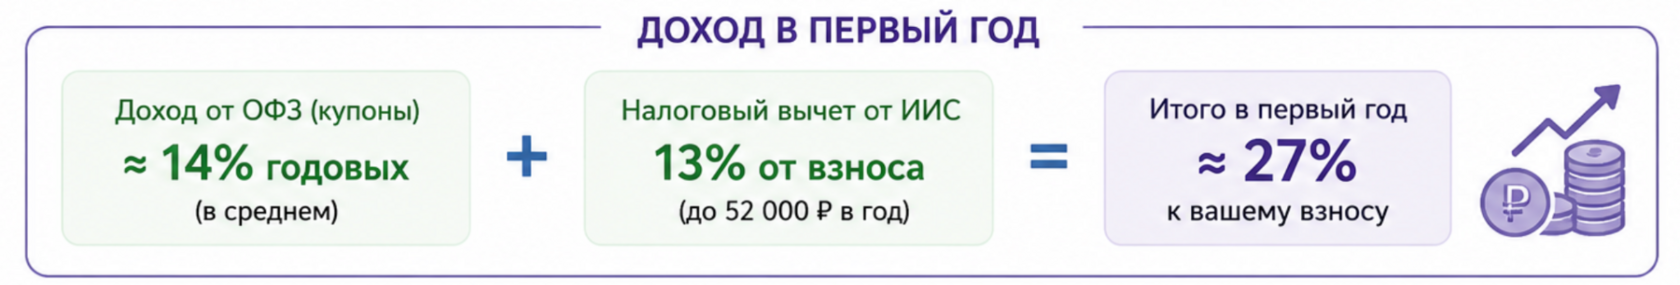
Итого: 13% + 14% = 27% за первый год накоплений!
→ Если вы не знаете, что такое облигации и как они работают, посмотрите мой короткий урок, это бесплатно.
→ Если вы не знаете, что такое облигации и как они работают, посмотрите мой короткий урок, это бесплатно.
Сколько накопишь за 5 лет по этой схеме и сколько набежит сверху
Берём доходность 14% в год (с запасом вниз от сегодняшних 14–15%). Проценты от ОФЗ не тратим, а вкладываем снова, вычет от государства 13% каждый год возвращается и мы его снова вкладываем. Короче, все доходы и проценты — все вкладываем снова, копим всеми силами!
Взнос 10 000 руб в месяц — может обеспечить первоначальный взнос 1 000 000 руб!
Взнос 10 000 руб в месяц — может обеспечить первоначальный взнос 1 000 000 руб!
Итог за 5 лет: внёс 600 000 руб — на счете 955 300. Сверху 355 300 (+59% от той суммы, которую вложили).
Взнос 20 000 руб в месяц — первоначальный взнос получится почти 2 000 000 руб.
Взнос 20 000 руб в месяц — первоначальный взнос получится почти 2 000 000 руб.
Итог за 5 лет: внес 1 200 000 руб — на счете 1 910 600, на 59% больше чем вносил. Лишние 710 600 — доход облигаций и вычет. Доход обеспечивает почти три года взносов, которых ты не делал, а их сделали за тебя инвестиции.
Взнос 30 000 руб в месяц — дает 2,8 млн руб первоначального взноса!
Взнос 30 000 руб в месяц — дает 2,8 млн руб первоначального взноса!
Итог за 5 лет: внёс 1 800 000 ₽ — на счете 2 865 800, на 59% больше внесенных. Лишние 1 065 800 — доход облигаций и вычет.
Основные вопросы и страхи, которые могут возникнуть
«Облигации это биржа, а биржа - казино». ОФЗ - это не спекуляции с непонятной доходностью. Это государственные ценные бумаги при погашении которых получаешь понятный прогнозируемый доход: купоны (проценты) по фиксированной ставке и фиксированную сумму в конце (при погашении).
«А вдруг дефолт, как в 1998-м». От этого не защитит ни вклад, ни деньги под подушкой, ни рубли. Вероятность, что будет дефолт (по текущим финансовым показателям России) не более 3%. Если ситуация изменится, вы всегда можете снять все сбережения и купить на них наличные доллары.
«Деньги замрут на 5 лет, а вдруг понадобятся». Если нужно будет вернуть деньги, вернешь с доходностью по ОФЗ. От налоговых вычетов придется отказаться, но доход по ОФЗ весь 100% твой. И это все равно точно выгоднее вклада.
«Это сложно, я не разберусь». Купить ОФЗ не сложнее, чем открыть вклад: выбираешь в приложении брокера и нажимаешь «купить». Раз в месяц заходишь и проводишь одну и ту же операцию. Это точно легче, чем работать на работе лишние несколько месяцев, чтобы заработать эти же деньги
«А вдруг дефолт, как в 1998-м». От этого не защитит ни вклад, ни деньги под подушкой, ни рубли. Вероятность, что будет дефолт (по текущим финансовым показателям России) не более 3%. Если ситуация изменится, вы всегда можете снять все сбережения и купить на них наличные доллары.
«Деньги замрут на 5 лет, а вдруг понадобятся». Если нужно будет вернуть деньги, вернешь с доходностью по ОФЗ. От налоговых вычетов придется отказаться, но доход по ОФЗ весь 100% твой. И это все равно точно выгоднее вклада.
«Это сложно, я не разберусь». Купить ОФЗ не сложнее, чем открыть вклад: выбираешь в приложении брокера и нажимаешь «купить». Раз в месяц заходишь и проводишь одну и ту же операцию. Это точно легче, чем работать на работе лишние несколько месяцев, чтобы заработать эти же деньги
С чего начать
1️⃣ Посчитать, сколько реально откладывать в месяц - 10, 20 или 30 тысяч. Берем сумму, которую можем копить без надрыва. Можно разные суммы, когда премии побольше.
2️⃣ Открыть ИИС-3 в крупном банке. Изучи все нюансы ИИС-3. Либо по моим урокам, на курсе «Метод», либо как сам решишь.
3️⃣ Купить ОФЗ с окончанием срока близко к дате, когда планируешь покупку квартиры.
4️⃣ Каждый месяц докладывать и докупать. Купоны не выводить - реинвестировать обратно, как и налоговый вычет.
Первый взнос понадобится в любом случае. Разница только в том, соберёшь ты его сам целиком или часть работы сделают за тебя инвестиции. Сейчас для второго - редкий момент.
2️⃣ Открыть ИИС-3 в крупном банке. Изучи все нюансы ИИС-3. Либо по моим урокам, на курсе «Метод», либо как сам решишь.
3️⃣ Купить ОФЗ с окончанием срока близко к дате, когда планируешь покупку квартиры.
4️⃣ Каждый месяц докладывать и докупать. Купоны не выводить - реинвестировать обратно, как и налоговый вычет.
Первый взнос понадобится в любом случае. Разница только в том, соберёшь ты его сам целиком или часть работы сделают за тебя инвестиции. Сейчас для второго - редкий момент.
❓Куда вкладывать деньги в 2026 году
❓Как выбрать облигации под ваши цель, ситуацию, возможности
❓Какие есть нюансы, чтобы получать хорошую доходность
❓Что делать, если ситуация на рынке изменится
❓Как накопить финансовый резерв, чувствовать себя защищенным и создать «вторую зарплату» из инвестиций
❓Как выбрать облигации под ваши цель, ситуацию, возможности
❓Какие есть нюансы, чтобы получать хорошую доходность
❓Что делать, если ситуация на рынке изменится
❓Как накопить финансовый резерв, чувствовать себя защищенным и создать «вторую зарплату» из инвестиций
Все эти вопросы разбираем на моем фундаментальном обучении по инвестициям - «Метод управления деньгами».
За 11 недель вы:
✔️ Наведете порядок в деньгах
✔️ Если есть долги, узнаете, как их закрыть быстрее
✔️ Разберетесь, как работают инвестиции, рынок, экономика и налоги
✔️ Составите свой финансовый план по достижению любой цели
✔️ На практике выберите и купите бумаги, которые подходят под вашу цель
Многие студенты прямо на курсе закрывают кредиты, открывают брокерские счета российские и зарубежные, начинают инвестировать, увеличивают свой доход.
✔️ Наведете порядок в деньгах
✔️ Если есть долги, узнаете, как их закрыть быстрее
✔️ Разберетесь, как работают инвестиции, рынок, экономика и налоги
✔️ Составите свой финансовый план по достижению любой цели
✔️ На практике выберите и купите бумаги, которые подходят под вашу цель
Многие студенты прямо на курсе закрывают кредиты, открывают брокерские счета российские и зарубежные, начинают инвестировать, увеличивают свой доход.
Отдельный блок посвящен ИИС-3. На уроках вы узнаете все особенности этого счета, как его открыть или трансформировать. Что делать с ним дальше. На обучении вас будут сопровождать финансовые консультанты, которые помогут разобраться во всех вопросах.
Старт: 3 сентября
Цена: от 3 328 руб. в месяц
Старт: 3 сентября
Цена: от 3 328 руб. в месяц