Почему заморозка вкладов — фейковая чушь 2026
«Вклады заморозят, чтобы закрыть дыру в бюджете»
«Крупные вклады принудительно переведут в безотзывные сертификаты»
«Снятие наличных ограничат»
«В Госдуме предложили изъять 67 триллионов со счетов граждан»
«Так уже было в 1991-м. Государство всех кинуло и кинет снова»
Отвечаю: нет, никто ничего не заморозит. И в этой статье я докажу это цифрами.
Разберём:
- Что за новости выходят? Кто что обещает «изъять»?
- Правда ли, что у государства нет денег?
- Откуда государство берёт деньги и при чём тут ваши вклады в банках.
- Разбор каждого аргумента из фейковых новостей.
- Что будет, если человек «на всякий случай» снял всё наличными.
- Список из 3 показателей, по которым вы сами проверите обстановку, не пора ли предпринимать какие-то меры для безопасности своих денег.
Хроника вбросов: обещали в мае, обещали летом. Когда уже эта «заморозка»?
Ноябрь 2024. Экономист Алексей Зубец (это тот же, что предлагал ввести налог на бездетность) допустил, что при снижении ключевой ставки люди понесут деньги с депозитов в магазины, инфляция ускорится, и вклады «могут заморозить». СМИ разнесли. Глава ЦБ Эльвира Набиуллина ответила, что большей бессмыслицы придумать сложно. Позже Зубец и сам открестился от громких формулировок. Прошло полтора года. Ставку снижают с 21% до 14%. Заморозки нет.
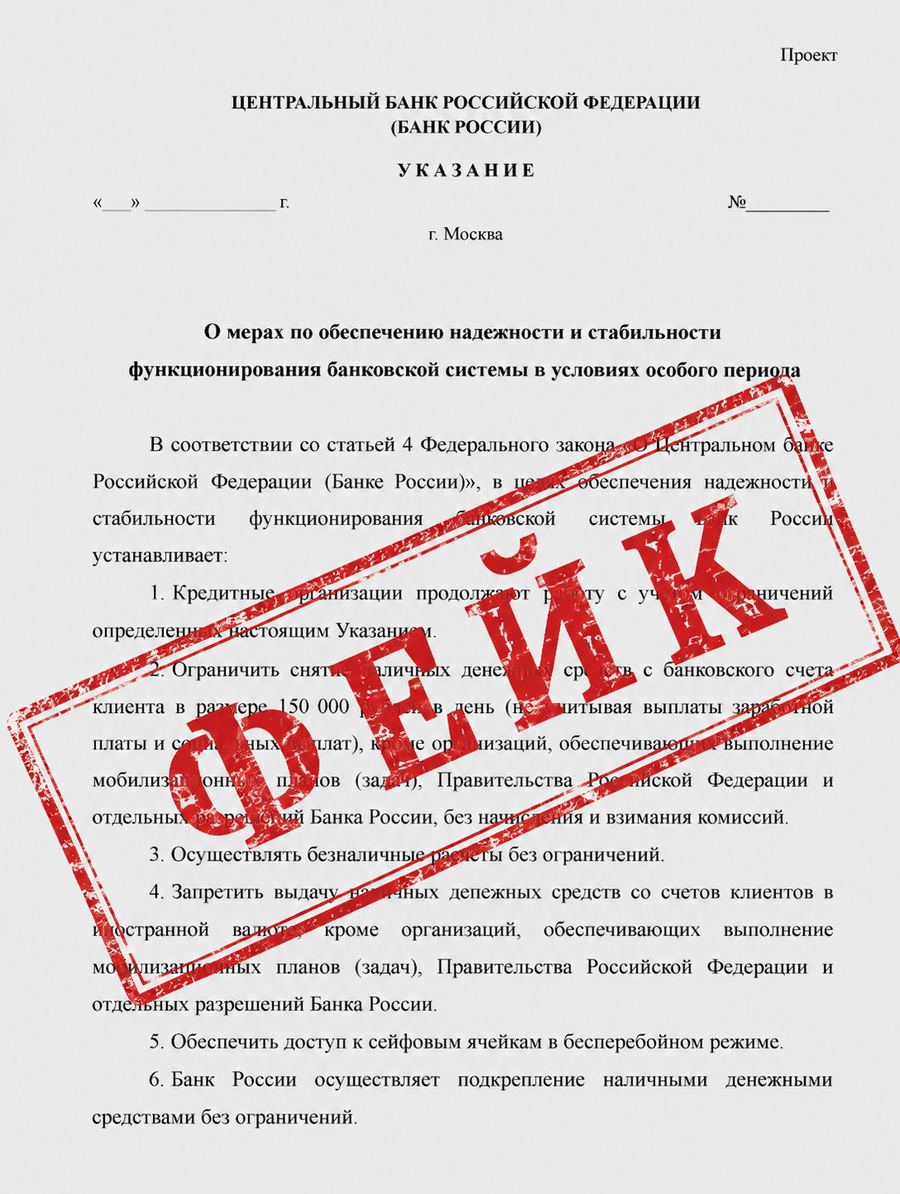
Апрель 2026. По соцсетям разошёлся «секретный указ ЦБ» с подписью Набиуллиной: с 1 мая вклады свыше 2,8 млн рублей переведут в трёхлетние безотзывные сертификаты под 18% годовых, снятие наличных ограничат суммой 150 тысяч в месяц. В «указе» нашли орфографические ошибки и следы графического редактора. ЦБ и Минфин документ опровергли. Наступило 1 мая. Наступило 1 июня. Вклады на месте.
Кстати, обратите внимание на условия из «указа»: 18% годовых на три года. Ставки по вкладам к тому моменту упали до 13–14%. Если бы государство всерьёз предложило зафиксировать 18% на три года, вкладчики выстроились бы в очередь добровольно.
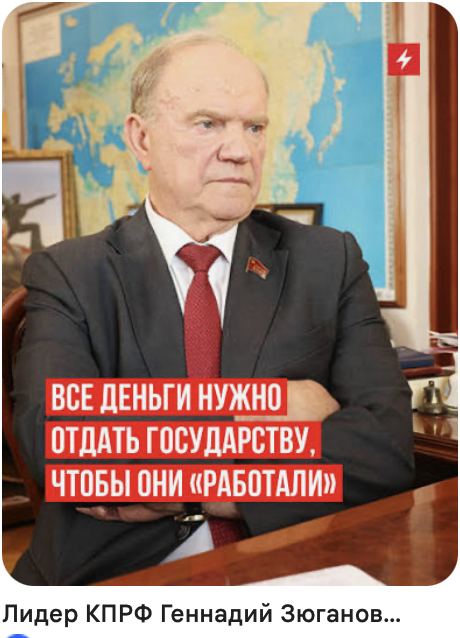
Июнь 2026. Новая волна связана с Зюгановым. Лидер КПРФ сказал на съезде партии, что в банках лежат 67 трлн рублей граждан и 63 трлн рублей предприятий, итого 130 трлн, и что «банки наживаются на них, не вкладывая в развитие страны». Через два дня СМИ и соцсети превратили это в «Зюганов предложил изъять вклады». Зюганов и пресс-служба КПРФ опровергли: речь шла о снижении ключевой ставки, чтобы деньги охотнее шли в производство. Один из депутатов добавил: если власть изымет вклады, она сама себе забьёт гвоздь в крышку гроба. Министр финансов Силуанов назвал слухи фейковыми вбросами.
Но у всех этих волн есть общий нарратив: «У государства кончаются деньги, поэтому оно заберёт ваши». И вот его надо разобрать всерьёз.
«У государства нет денег, в стране дефицит бюджета». Что это вообще значит?
- доходы: налоги, продажа нефти и газа;
- расходы: безопасность (армия и внутренние органы), пенсии, школы, больницы, дороги.
Если расходы больше доходов, это дефицит. Та самая «дыра в бюджете» из заголовков.
Цифры 2026 года:
- доходы запланированы 40,3 трлн рублей;
- расходы: 44,1 трлн рублей;
- плановый дефицит: 3,8 трлн рублей;
- фактический дефицит за январь–июль: 6,5 трлн рублей.
Именно на это расхождение «план – факт» давят распространители информации о заморозке.
Почти вся дыра образовалась в начале года. Причин две. Первая: российская нефть в январе и феврале стоила 45 долларов за баррель, и нефтяные доходы просели. Вторая: Минфин в начале года заплатил вперёд, авансировал годовые контракты, поэтому расходы легли на первые месяцы горкой.
Как дела сейчас? С весны нефть подросла до 90 долларов за Brent, а за ней и котировки российской нефти тоже выросли вдвое. В июне в бюджете профицит около 280 млрд рублей. В июле дефицит составил 720 млрд рублей — это вдвое меньше, чем в среднем за месяц в начале года.
Тут назревает вопрос: а где государство берёт деньги на то, чтобы этот дефицит покрывать? Разбираемся дальше по тексту статьи.
Кто управляет деньгами страны? Три участника.
В новостях мелькают Минфин, ЦБ, Правительство, и для многих это одно сплошное «государство». Но для нашей финансовой темы важно их различать.
Правительство решает, на что тратить: сколько на оборону, сколько на пенсии, сколько на дороги.
Минфин — кошелёк страны. Он собирает доходы, выдаёт деньги на утверждённые расходы и, если денег не хватает, занимает. Где занимает — обсудим чуть ниже. Пока важно запомнить: занимает именно Минфин.
Собирать доходы Минфину помогают две службы. Налоговая службасобирает налоги внутри страны. Таможенная служба собирает пошлины и сборы на границе. Всё, что они собрали, попадает в Федеральное казначейство (как бухгалтерия на уровне государства). Дальше Минфин выдаёт эти деньги на расходы, которые утвердило Правительство.
Центральный банк. Управляет количеством рублей в стране, то есть реально печатает новые, когда надо. Регулирует ключевую ставку, то есть решает, под какой % выдавать кредиты и принимать вклады. Следит за всеми банками страны.
Теперь надо выяснить, откуда Минфин берёт деньги, когда их не хватает.
Откуда государство берёт деньги, когда возникает дефицит бюджета?
Источник 1. Налоги. Это доходы. НДС, налог на доходы, налог на прибыль компаний, акцизы. Это основа: около 75% доходов бюджета. Поэтому государство так закручивает контроль за уплатой налогов, вы это видите сами.
Источник 2. Нефть и газ. Это доходы. Налоги на добычу и экспортные пошлины дают ещё около четверти доходов.
Источник 3. Резервы. Это источники финансирования дефицита. Резервов у страны 3 разных. Поэтому в новостях путаница: то «резервы России под рекорд, 740 миллиардов долларов», то «резервы тают, осталось 3,7 триллиона».
Фонд национального благосостояния. Это копилка Правительства. Это запас на чёрный день. Работает по бюджетному правилу: когда нефть дешевле $59 за баррель, из ФНБ берут деньги, когда дороже — ФНБ пополняют. Всего в ФНБ 12,7 трлн рублей, но быстро потратить можно только ликвидную часть, то есть деньги на счетах: на 1 августа это 3,69 трлн. Неликвидная часть содержит такие позиции как, например, акции Сбера. Продать теоретически можно, и покупателем может быть ЦБ (опять же, теоретически!). Но пока такой необходимости нет.
Международные резервы ЦБ. Это сейф Центрального Банка. $740 миллиардов: 41% — золото, слитки которого физически лежат в России, остальное — юани и другие валютные активы. Около $300 млрд заморожены Западом с 2022 года, но в отчётности ЦБ они всё ещё числятся, потому что по факту к ним заморожен доступ, а сами активы числятся «нашими». Это страховка страны на случай валютного шока: при резком падении рубля ЦБ продаст валюту из запаса и поддержит курс. Если экспортная выручка обвалится, из него оплатят жизненно важный импорт и валютные долги. Важно, что даже ликвидная часть в разы больше всего внешнего долга. Важно: ликвидная часть ФНБ хранится на счетах в ЦБ и входит в эти же $740 млрд (но составляет около 6% от всех этих резервов).
Остатки на счетах Федерального казначейства. Это деньги на едином счёте бюджета. Ими сглаживают разрывы внутри года. Например, налоги приходят неравномерно, а платить какие-то платежи нужно каждый месяц.
Таблица «Чем государство оплачивает свои расходы в 2026» (план расходов 44,1 трлн):
Формула 2026: расходы 44,1 трлн = доходы 40,3 трлн (налоги + нефть, газ + прочее) + займы (ОФЗ) и резервы (ФНБ), закрывающие дефицит 3,8 трлн.
Но дефицит уже больше 6,5 трлн рублей. Откуда берут деньги, когда дефицит превышает план?
Кто даёт государству в долг? Кто покупает эти ОФЗ?
А теперь следите за движением ваших денег, когда они попадают в банк.
- Вы кладёте деньги на вклад.
- Банк распределяет деньги: часть в резервы, часть в кредиты населению и бизнесу. Резервы нужно где-то хранить, и самым надёжным считается вложиться в ОФЗ.
- Минфин получает от банка живые деньги и тратит их: на пенсии, на оборону, на зарплаты бюджетникам.
- Банк получает от Минфина и от кредиторов проценты и из них платит проценты вам по вкладу.
Вы принесли деньги в банк → банк на часть купил ОФЗ → купленные ОФЗ банк относит в ЦБ и получает под них кредит под ставку ЦБ → ЦБ для этого печатает новые рубли → на полученные от ЦБ рубли банк может купить ещё ОФЗ или выдать ещё кредиты → новые ОФЗ может снова отнести в залог и ещё получать кредиты от ЦБ.
Государству не нужно забирать ваши деньги. Оно ими уже пользуется. Это легально, добровольно и с выгодой для вкладчиков. Ваш вклад в банке уже используется во благо бюджета страны. А когда недоброжелатели распространяют фейки, они делают это с целью лишить государство финансирования от банков и лишить население процентов на вложенные деньги (сняв наличные, процентов вы лишаетесь).
Отсюда вы должны понимать, что слова Зюганова, что 67 триллионов лежат мёртвым грузом, надо вовлечь их в экономику — лишены смысла. Эти деньги не лежат. Они давно вовлечены в экономику. Часть роздана людям и бизнесу в виде кредитов, часть вложена в госдолг (ОФЗ). Госдолг в свою очередь финансирует проекты, которые тоже запускают экономику.
«Изъять» деньги из банков одним указом невозможно технически: денег в хранилищах в таких объёмах даже нет, есть только выданные кредиты и облигации. Банк как посредник: принял ваши деньги и в тот же день отдал их дальше, в кредиты людям и бизнесу и в ОФЗ. Наличных в кассах и банкоматах всех банков страны лежит около 1,1 трлн рублей против 67 трлн на вкладах. Всё остальное уже растворено в экономике: это ипотеки миллионов людей, кредиты бизнесу и населению, долг самого государства. Поэтому конфисковывать попросту нечего.
Даже если это технически было бы возможно. На счетах граждан 67 трлн рублей. Годовые расходы бюджета 44 трлн рублей. Конфискация всех вкладов страны покрыла бы расходы примерно на полтора года. Ценой разрушения системы, которая и так без всякой конфискации закрывает дефицит уже не первый год и может делать это ещё десятилетиями. Обменять постоянный источник денег на полуторагодовой запас? Где логика? Такая сделка не имеет экономического смысла в первую очередь для самого государства, которое «кормится» текущими вкладами населения уже годами.
«Но ведь уже было! Финансовую систему уже сносили! Государству на нас плевать, им бы лишь бы себя спасти нашими деньгами!» — скажет скептик. А вы не заметили, как хитро устроена текущая система? Она может кормить государство годами. Мы приносим деньги на вклад, и при этом они каким-то магическим образом оказываются у государства. Но у этой системы есть цена. Когда государство много занимает, в экономике становится больше денег, а товаров больше не становится. Результат — инфляция. Наша финансовая система устроена так, что при нехватке денег сразу же запускается инфляция. Фактического изъятия денег со вкладов не происходит. Но происходит тихое изъятие — инфляция. И пока инфляцию удаётся контролировать, беспокоиться о вкладах нет причины. А когда начинать беспокоиться? Ниже по тексту статьи вы найдёте ответ на этот вопрос.
Историческое отступление. Инфляция не приводит к резкой смене власти. А вот конфискация со вкладов и резкое обнищание нации одномоментно — от такого не выстояла ещё ни одна власть ни при Российской империи, ни даже при СССР, ни при новой России. Обесценивание вкладов 1991 года не пережила советская власть. Дефолт 1998-го снёс правительство за месяц, а рейтинг президента Ельцина упал до минимума, на коем он и передал власть, не дождавшись выборов. Люди, которые строили нынешнюю финансовую систему, строили её именно как страховку от повторения 1998-го, и не из любви к вкладчикам, а из соображений самосохранения. Государство может не думать о конкретном человеке и его конкретном счастье и благополучии. Но о себе государство думает всегда.
Кстати, пройдёмся по истории финансовых кризисов подробнее. Потому как часто именно этим — историческим — аргументом оперируют верующие в заморозку вкладов.
«Так уже было в 1991-м. И снова будет! Государство всех снова кинет!». Разбираем историю
Мы не будем вспоминать 1917 год (хотя там механика была очень похожа на 90-е), а пройдёмся только по последним финансовым кризисам.
В 1991 году вклады в Сбербанке действительно заморозили. А потом случилась гиперинфляция и превратила сбережения в пыль.
В 1998-м государство действительно отказалось платить по своим облигациям ГКО, и рубль за месяц рухнул с 6 до 21 за доллар.
Всё это правда. Недоверие к государству в денежных вопросах наши люди заработали честно. Почему случились 1991-й и 1998-й? Потому что у государства тогда физически закончились и деньги, и способы их достать. Заморозка и дефолт были не хитрым планом, а капитуляцией.
Есть ли сейчас признаки такой капитуляции? Сравните сами.
Что ещё говорят фейки?
«Когда ЦБ снизит ставку, все ринутся снимать вклады, цены взлетят, и вклады заморозят»
ЦБ уже снижал ставку быстро, дважды за последние десять лет. Чтобы понять, что будет, надо посмотреть, что было при аналогичном сценарии раньше.
2015 год. После валютного шока декабря 2014-го ставка стояла на 17%. За следующие семь месяцев ЦБ снизил её до 11%. Это гораздо резче нынешнего темпа снижения ставки. Что сделали вкладчики? Понесли деньги в банки: вклады населения за 2015 год не сократились, а выросли. Набега снятия со вкладов не было. Наоборот, после шока декабря 2014 года все успокоились.
2022 год. Ставка 20% после февральского шока 2022. К осени ставка ЦБ была уже 7,5%. Минус 12,5% за семь месяцев — самое быстрое снижение ставки. По логике паникёров, вот тут-то деньги и должны были хлынуть в магазины и разогнать цены. А в реальности летом 2022 года в России была дефляция: цены несколько месяцев подряд снижались после зимнего шока. И вклады за тот год снова выросли в объёме в банках. Снова люди не хлынули снимать наличные.
Два стресс-теста, которым пугают сейчас. И ни в одном не было набега на банки. Такая вот статистика.
«Банки набрали вкладов под 20% и не смогут расплатиться»
«Заморозку уже готовят: блокировки счетов, лимиты, цифровой рубль»
Закон 115-ФЗ борется с обналичкой, дропперами, мошенническими переводами и уходом от налогов. Контроль за движением денег будет только усиливаться. Но это контроль за операциями, а не изъятие сбережений. Заблокированные деньги остаются вашими и возвращаются после проверок. Путать блокировку с «изъятием» всё равно что считать досмотр в аэропорту репетицией ареста.
Цифровой рубль тоже существует. Его задача — контроль бюджетных денег: видеть, дошёл ли рубль, выделенный на строительство школы, до стройки, или осёл в чьём-то кармане. Для граждан это добровольная форма денег, она не заменяет наличные! Это важно понимать и не вестись на фейки. И простая проверка на логику: если бы государство хотело отрезать людей от денег, ему не нужен цифровой рубль. Карты, СБП и QR-коды существуют десять лет, инструменты давно готовы — бери и блокируй что хочешь. Для этого не нужен цифровой рубль. Но доверие к банкам — фундамент всей схемы государственного финансирования. Схему эту мы разобрали выше.
А безотзывные сертификаты из апрельского фейка — реальный банковский продукт. Условия такие: соглашаешься не забирать деньги до срока и получаешь за это повышенную ставку и страховку. Фейк взял реальный финансовый продукт и заменил «добровольно» на «принудительно».
Кому выгодно, чтобы вы боялись
Продавцы «спасительных» активов. Напугать деньгами на счёте и предложить «защиту». Застройщики получали покупателей, которые снимали депозиты под 20%, чтобы вложиться «в бетон, который не заморозят». Продавцы крипты и мутных инвестиций собирают тех, кто пытается бежать туда, где «государство не доберётся».
Мошенники. После каждой волны паники начинаются звонки: «переведите деньги на защищённый счёт, пока не заморозили». Запомните: защищённых счетов не существует. Человек, который торопит вас перевести деньги, всегда мошенник.
Каналы, которые живут на охватах. Страх очень хорошо набирает охваты в соцсетях. Ролик «ЗАМОРОЗЯТ ВСЁ» соберёт в десять раз больше просмотров, чем разбор устройства бюджета. Автору неважно, что правда, а что фейки. Особенно если это паблик без лица.
Идёт военный конфликт, а значит, и информационная война. В этой войне паника вкладчиков — как дешёвое оружие. Массовое снятие денег со счетов бьёт по банковской системе сильнее санкций. В конце февраля 2022 года на фоне волны рассылок «снимайте всё, карты отключат» люди за несколько дней вынесли из банков рекордные объёмы наличных (почти 3 триллиона рублей). Тот набег, спровоцированный в том числе целенаправленными вбросами, система выдержала.
«А я на всякий случай сниму». Давайте посчитаем, что вы получите
Вопрос первый: от чего вас защищают наличные в шкафу?
СССР, 1991 год. Та самая заморозка, которой пугают ролики. Вечером 22 января по телевизору объявили: с полуночи 50- и 100-рублёвые купюры станут недействительны. Тем, у кого деньги были наличными, нужно было успеть их обменять: три дня, лимит 1000 рублей на человека, огромные очереди. Всё, что не успели и что сверх лимита — эти деньги перестали существовать. А тем, у кого деньги лежали на вкладах, ограничили снятие: не более 500 рублей в месяц. Но вклады не отнимали. Потом лимиты на снятие увеличивали. Но эти сбережения вскоре стали таять от инфляции, которую и запустила эта реформа. Здесь наличные ни от чего не защитили.
Так работала павловская реформа, так прошли конфискационный обмен в Северной Корее в 2009-м, демонетизация в Индии в 2016-м, когда за одну ночь бумажками стали 86% наличных страны. История знает много таких примеров. Ирония в том, что спасаясь от заморозки вкладов, человек перекладывается в наличные, которые исторически конфисковывали первыми. И если у государства будет такая цель — обчистить всех граждан — поверьте, наличные никого не спасут.
Если вы уж и хотите от чего-то защититься, то запомните такой принцип. Защищает не форма денег (наличные / безналичные), а валюта, которую государство не контролирует. Рубль наше государство контролирует полностью.
Что вы теряете, если снимаете наличные?
Безопасность. Вклад до 1,4 млн рублей застрахован государством через АСВ. Наличные дома не застрахованы ни от кражи, ни от пожара. Человек, снявший крупную сумму, — любимая цель мошенников. Все схемы «передайте деньги курьеру» и «задекларируйте купюры» работают именно со снятыми наличными. Пока деньги на вкладе, их так просто не выманить: банк ещё 10 раз спросит, не ведомы ли вы мошенниками, когда всё снимаете.
Вы их просто потратите. Да, это реальное сообщение мне в директ от подписчицы. Говорит, это было её самое глупое решение. Деньги лежали под проценты. Она насмотрелась роликов, запаниковала, сняла. Потом паника ещё больше накрыла — сейчас цены вверх поползут. И она эти деньги просто потратила. Сейчас жалеет.
Когда реально стоит насторожиться: 3 показателя
- Нефть Urals (российская марка) дешевле $35 за баррель дольше трёх месяцев подряд. Именно долгая дешёвая нефть сломала бюджет в 1998-м. Короткие провалы, как в начале 2026-го, финансовая система переживает несложно, так как есть ФНБ.
- Ликвидная часть ФНБ меньше 1 трлн рублей. Сейчас около 3,6 трлн. Публикуется на сайте Минфина каждый месяц.
- Доллар дороже 130 рублей дольше месяца. Такой курс означал бы, что бюджету не хватает рублей с каждого барреля.
Где проверять: ФНБ и ключевая ставка на cbr.ru и minfin.gov.ru, дефицит бюджета на minfin.gov.ru, цена Urals в любой биржевой сводке.
Пока эти 3 сигнала не включились одновременно (не один, а все три!), любой «инсайд про заморозку» можно закрывать, не дочитывая.
Запомнить
- Распределяйте: вклады, ОФЗ, немного валюты, немного золота. Наличные дома — максимум на месяц расходов, если у вас есть прямо-таки «лишние», которые вы так просто можете держать дома без процентов.
- Следите, чтобы доходность сбережений обгоняла вашу личную инфляцию. Вклады под 13–14% и длинные ОФЗ под 14–16% пока это позволяют.
- Не принимайте решений о деньгах в день, когда вам страшно. Паника — худший финансовый советник. И единственный, кто ей всегда рад, — тот, кто её посеял.
Если вам снова пришлют «секретный указ ЦБ», вы знаете, что делать. Проверьте эти 3 показателя. Найдите в «указе» орфографические ошибки. И отправьте в ответ эту статью.
Если хотите самостоятельно отличать реальные новости от фейков, понимать куда прямо сейчас лучше вложить свои деньги и как защитить накопления от инфляции, приходите на курс «Метод управления деньгами».
Курс «Метод управления деньгами»
Старт: 3 сентября
За это время вы:
✔️ научитесь выбирать инвестиционные инструменты, которые подходят именно вам
✔️ сформируете свою собственную стратегию в зависимости от ваших целей
✔️ поймёте, как анализировать акции и прогнозировать изменение цены
✔️ совместно с финансовыми консультантами создадите инвестиционный план, план по увеличению доходов и карьерный трек
✔️ сформируете инвестиционный портфель, который будет приносить стабильный пассивный доход
✓ печатный учебник 600+ страниц
✓ 120+ профессионально записанных видеоуроков
✓ личный кабинет с домашками
✓ электронный тренажер по инвестициям
✓ турнир по инвестициям - кто больше заработает на бирже, получит реальные деньги до 30 000 руб.
✓ база инвестиционных инструментов на сайте и в приложении
✓ пожизненная поддержка выпускников
✓ поддержка финансовых консультантов
Длительность: 11 недель
Старт: 3 сентября
Стоимость: от 3 328 руб. в месяц
Чтобы занять место на обучении, нажмите кнопку ниже и напишите консультанту. Он поможет подобрать подходящий тариф, сориентирует по программе и ответит на ваши вопросы.